Yerel ve Küresel Asgari Tamamlayıcı Kurumlar Vergisi Yükümlülüğünde Zaman Daralıyor!
Yerel ve Küresel Asgari Tamamlayıcı Kurumlar Vergisi yükümlülüğünde zaman daralıyor!
Enerji ve Altyapı endüstrisinde "Vergi Teşvikleri" etiketiyle ilişkilendirilen Vergiport yayınları.
Yerel ve Küresel Asgari Tamamlayıcı Kurumlar Vergisi yükümlülüğünde zaman daralıyor!
Ar-Ge/tasarım merkezlerinin yararlandığı Ar-Ge indirimleri ile teknopark firmalarının kazanç istisnalarından kaynaklanan %3 oranındaki yatırım yükümlülüğünde zaman daralıyor!
Centrum Türkiye Ortağı Sn. Fazıl Boyraz’ın kaleme aldığı bu makale; serbest bölgelerde uygulanan başlıca vergi teşviklerini ve özellikle serbest bölgede faaliyetlerin sürdürülmesi için zorunlu nitelikteki hizmetlere ilişkin KDV istisnasını kapsamlı biçimde değerlendirir. 3218 sayılı Kanun ve ilgili vergi mevzuatı çerçevesinde kazanç istisnası (7524 sayılı Kanun sonrası yalnızca yurtdışına satışa yönelik istisna), gelir vergisi stopaj teşviki, ÖTV ve damga vergisi istisnaları ile KDV’de ihracat teslimleri/fason hizmet istisnasının kapsamı açıklanmaktadır. Makale, serbest bölgede imalatçıların faaliyetlerinin devamı için zorunlu hizmetlerde (ör. personel servis taşımacılığı) KDV yükünün iade/telafi edilememesi nedeniyle ortaya çıkan maliyet sorununu analiz ederek, KDV sistematiğiyle uyumlu çözüm önerilerine yer vermektedir.
04.09.2025 tarihli Resmi Gazete’de yayımlanan “Kurumlar Vergisi Genel Tebliği (Seri No: 1)’nde Değişiklik Yapılmasına Dair 24 Seri No.lu Tebliğ” ile, 7555 sayılı Kanun’un 18. maddesi ile, KVK’nın 32/A maddesinde yatırım teşvik mevzuatının bir parçası olarak uygulanan indirimli kurumlar vergisi uygulamasında yapılan yasal değişiklilere ilişkin açıklamalar yapılmış ve bazı örneklere yer verilmiştir.
Centrum Türkiye İnovasyon Ortağı Sn. Doç. Dr. Ahmet Feyzioğlu tarafından kaleme alınan bu makalede, Türkiye Sürdürülebilirlik Raporlama Standartları’nın (TSRS) yürürlüğe girmesiyle birlikte kurumsal sürdürülebilirlik raporlamasında başlayan yeni dönem, zorunluluklar ve uyum sürecinde dijital dönüşüm yaklaşımları detaylı olarak ele alınmaktadır. TSRS kapsamındaki raporlama yükümlülükleri, şirketler için stratejik önemi, dijital çözümlerle desteklenen uyum süreçleri ve bağımsız denetim hazırlıkları kapsamlı bir şekilde incelenmektedir.
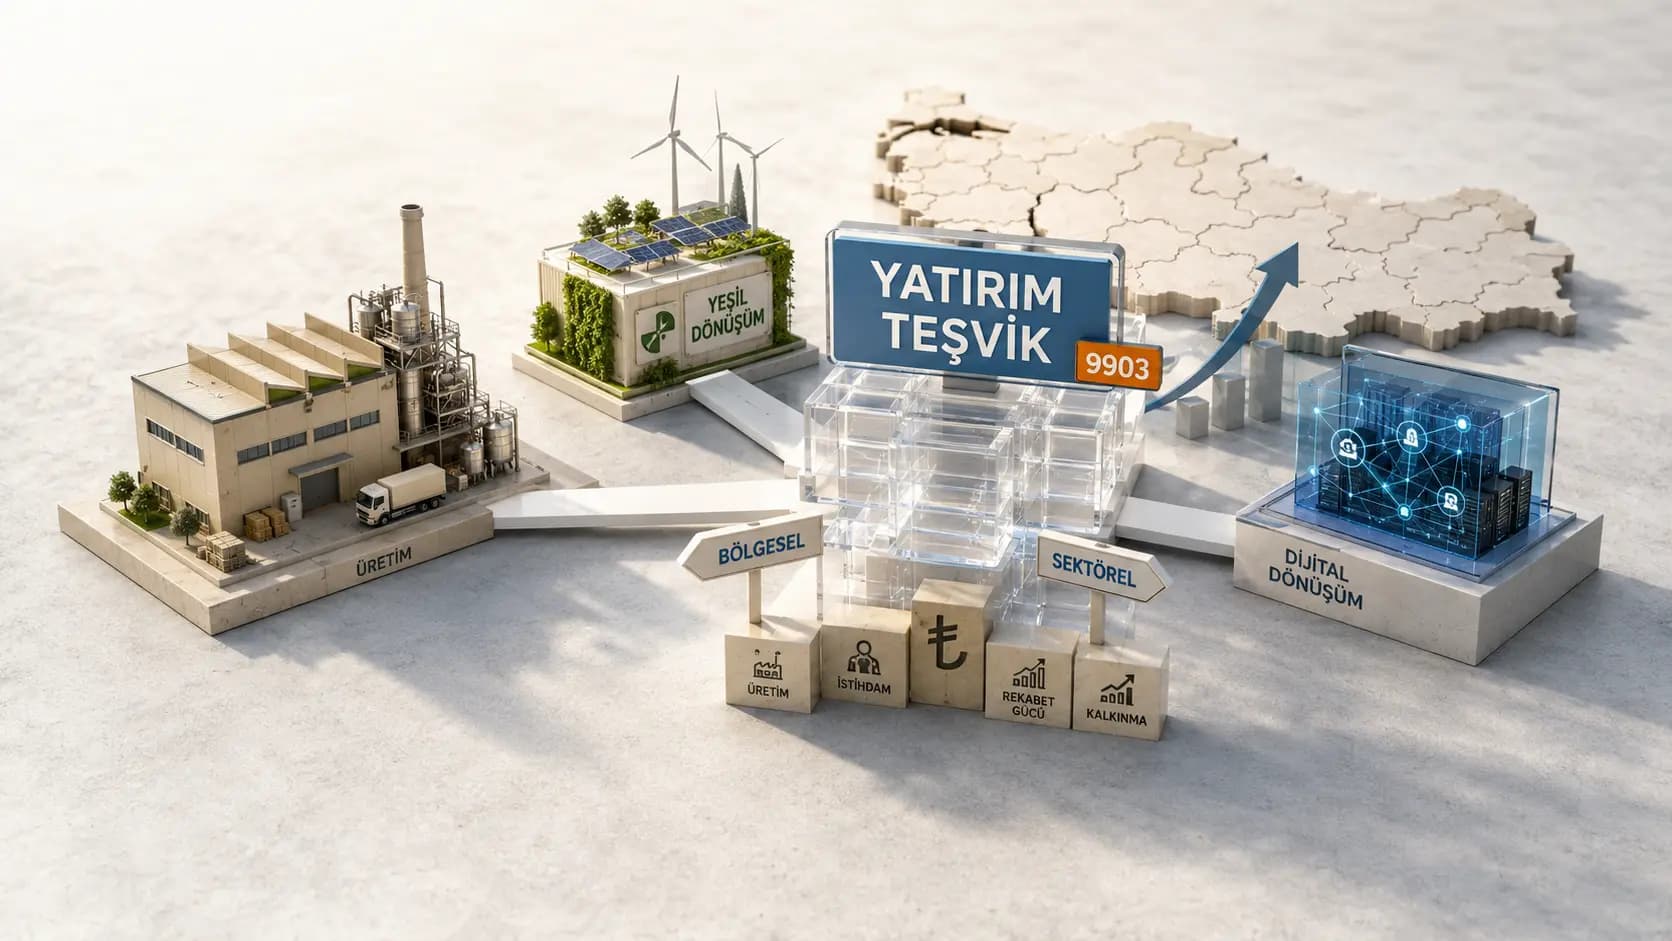
30.05.2025 tarihli Resmi Gazete’de yayımlanan “9903 Sayılı Yatırımlarda Devlet Yardımları Hakkında Karar” ile kalkınma planlarında öngörülen hedefler doğrultusunda, üretim ve istihdamın artıracak, arz güvenliğini sağlayacak, dışa bağımlılığını azaltacak ve uluslararası rekabet gücünü artıracak katma değeri yüksek yatırımların özendirilmesine, işletmelerin yeşil ve dijital dönüşümlerinin hızlandırılmasına, uluslararası doğrudan yatırımların artırılmasına ve bölgesel gelişmişlik farklılıklarının azaltılmasına yönelik yatırımların desteklenmesine ilişkin usul ve esasları belirlenmiştir.
Küçük ve Orta Ölçekli İşletmeleri Geliştirme ve Destekleme İdaresi Başkanlığı (KOSGEB) tarafından imalat sanayinin emek yoğun sektörlerinde iş gücünün korunmasına katkı sağlamak için “İstihdamı Koruma ve Destek Programı” adlı program başlatılmıştır.
With “The Law On The Amendment on 7524 Numbered Tax Laws with Certain Other Laws and The 375 Numbered Decree Law” published in the 02.08.2024 dated Official Gazette, major changes have been made on the tax legislation and initially on the global minimum corporate tax.
28.12.2023 tarihli Resmi Gazete’de yayımlanan “8003 sayılı Cumhurbaşkanı Kararı” ile, şans oyunları vergisi oranlarında P oranında indirim yapılmıştır. Buna göre, şans oyunları vergisi oranları; * Spor müsabakalarına dayalı müşterek bahislerde (daha önce olarak uygulanmak iken) %5, * At yarışlarında (daha önce olarak uygulanmak iken) %7, * Diğer şans oyunlarında ise (daha önce olarak uygulanmak iken) olarak uygulanacaktır.
Ar-Ge/Tasarım İndirimi ve Teknokent Kazanç İstisnasından Faydalanan Mükelleflerin Girişim Sermayesi Yatırımı Yapma Yükümlülüklerine İlişkin Hadlerde ve Yatırım Oranında Değişiklik Yapılmıştır
Ar-Ge/Tasarım merkezlerinin yararlandığı Ar-Ge indirimleri ile teknopark firmalarının kazanç istisnalarından kaynaklanan %2 yatırım yükümlülüğünde zaman daralıyor!
Gelir İdaresi Başkanlığı'nın 2023/5 sayılı Tahsilat İç Genelgesi ile tecil ve taksitlendirme yetki sınırları yeniden belirlendi. Yetki sınırları, Vergi Dairesi Başkanlıkları, Defterdarlıklar ve Vergi Dairesi Müdürleri için farklı tutarlarda belirlenmiş olup, detaylar ve ilgili iç genelgelere ulaşım bu sayfada bulunabilir.